Teddy Riner et ses voitures de luxe : la justice confirme un redressement fiscal de 289 000 euros
 03 November 2026
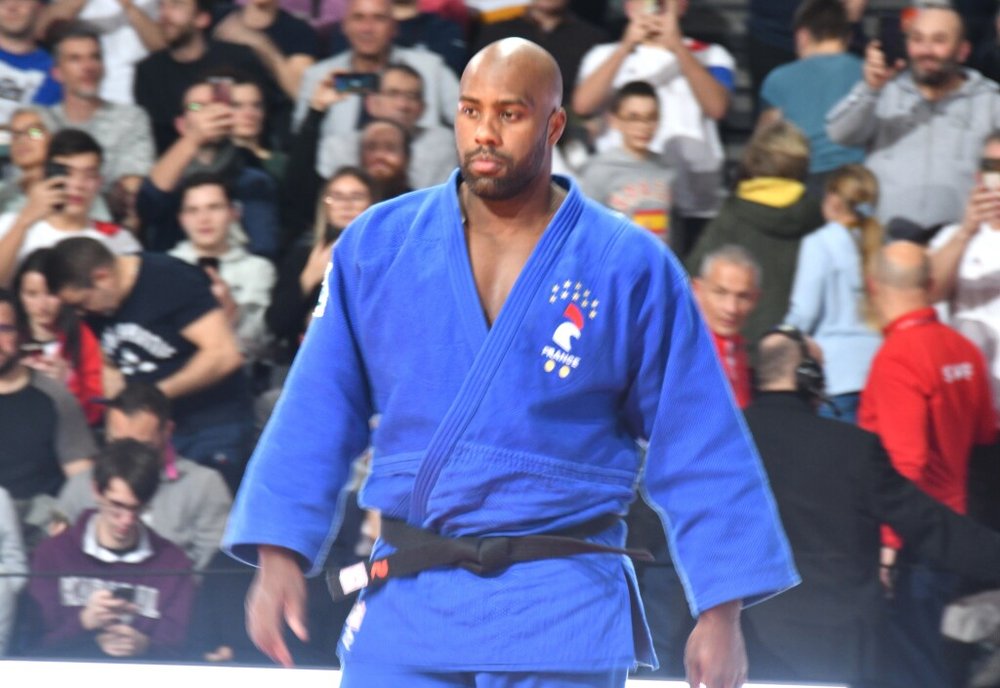
Le quintuple champion olympique de judo n’a pas convaincu les juges. Dans un arrêt rendu le 15 octobre 2026, la cour d’appel de Versailles a confirmé la décision de l’administration fiscale : Teddy Riner a bien utilisé à des fins personnelles les voitures de luxe de sa société de location, générant 289 000 euros d' « avantages occultes ».
L’affaire, révélée à l’époque par L’Informé, trouve son épilogue judiciaire. Depuis 2019, le fisc et le champion de judo s’affrontent sur l’utilisation de la flotte de véhicules de sa société « Pullman Limousine ». L’administration fiscale reproche à Teddy Riner d’avoir fait supporter à son entreprise les charges de plusieurs véhicules de prestige, alors que celle-ci n’avait généré aucun chiffre d’affaires en 2016 et 2017. La cour d’appel de Versailles a donc tranché en faveur de l’État, confortant la décision initiale du tribunal administratif de Cergy-Pontoise.
Au cœur du litige, trois bolides : une Ferrari, une Rolls-Royce et une Bentley. L’administration fiscale estime que le sportif a bénéficié d’un avantage en nature non déclaré, qu’elle chiffre à 289 000 euros. Pour étayer ses conclusions, les magistrats se sont appuyés sur des éléments matériels accablants. Ils ont notamment relevé que certains de ces véhicules de prestige ne stationnaient pas avec le reste de la flotte de location, mais étaient soigneusement garés « dans des boxes individuels clos situés à proximité du domicile des requérants ».
L’argument de l’emploi du temps rejeté
Lors de l’audience de septembre, la défense de Teddy Riner avait tenté de désamorcer les accusations. Ses avocats avaient plaidé que l’emploi du temps extrêmement chargé du quintuple champion olympique à cette période ne lui avait laissé aucun « loisir de conduire les trois véhicules de prestige » litigieux, affirmant donc qu’il n’en avait pas eu d’usage personnel. Un argument qui n’a pas convaincu la cour d’appel.
Les juges administratifs sont allés plus loin en soulignant la mauvaise foi présumée du judoka. Selon eux, Teddy Riner ne pouvait pas ignorer « l’avantage que constituait la prise en charge, par la société, de dépenses personnelles conduisant à minorer, de manière répétitive, les recettes de la société ; ni le caractère imposable de ces sommes ». L’arrêt de la cour est sans appel : le sportif a eu une « intention délibérée de minorer l’impôt dont il était redevable au titre des années en litige ». Sollicités par la presse, Teddy Riner et ses conseils n’ont pour l’instant pas réagi à cette décision.
Related News
Mobilisation lycéenne : les revendications nationales trouvent leur écho en Guyane | Guy...
De Guyane à Vendin-le-Vieil dans une prison « de haute sécurité » sont détenus deux ...
Violences urbaines en Guadeloupe : 70 réponses pénales depuis le 17 octobre
